Nous ne sommes pas gestionnaires de patrimoine, nous le répétons régulièrement. Nous sommes courtiers, c’est-à-dire intermédiaires entre un client et un assureur, avec pour vocation de trouver le produit qui vous convient, en y ajoutant le plus souvent une notion de conseil (1).
Savoir de quoi on parle
Mais conseil ne veut pas dire omniscience. Il y a une différence entre :
– conseiller un produit à un client parce que nous pensons qu’il sera le plus adapté à sa situation,
– et sentir l’orientation d’un marché financier et conseiller le produit qui va le mieux y performer.
Même si nous les rencontrons régulièrement, nous laissons ce travail à d’autres professionnels : les gestionnaires de fonds.
C’est la raison pour laquelle la diversification, mesurée et adaptée, est la voie suivie par tout qui veut pérenniser au mieux son patrimoine. On pourra ainsi se lamenter sur une ligne qui se traîne tandis que d’autres garderont de la puissance. Comme toujours, vouloir que chaque investissement soit positif est un leurre, espérer que l’ensemble grandisse est raisonnable.
Ce n’est toutefois pas pour cela que nous restons les bras croisés après avoir rééquilibré un capital. Tout en gardant le principe « nous ne sommes pas actif, mais réactif » (2), il nous arrive en effet d’attirer l’attention de l’ensemble de notre clientèle sur un suivi particulier à donner à l’un ou l’autre produit, voire sur des tendances de très long terme. Ces avis peuvent être lus sur notre site dans la rubrique Actualités, filtrée sur Analyses.
Lorsqu’il s’agit de produits, l’idée est d’en suivre les qualités et les défauts, lesquels peuvent évoluer au fil des années. Mais lorsqu’on évoque des Sicav, c’est-à-dire des fonds de placement spécifiquement gérés, il faut aussi suivre la qualité du gestionnaire dans le temps. Nous ne sommes pas du tout les seuls à le faire, et un site comme Morningstar s’en charge avec efficacité. Mais là où nous pouvons apporter un petit plus, c’est dans le suivi des Sicav qui se mettent à vaciller.
Un œil sur le présent
Aucun gestionnaire n’a la science infuse. Il est évident que des passages à vide peuvent arriver. Nous ne le répéterons jamais assez : un placement en Sicav doit être envisagé à long terme, c’est-à-dire sur 10 ans. Certes, c’est un objectif de placement, mais c’est parfois le temps qu’il faut pour faire la différence avec une épargne sans risque. Les investisseurs de début 2022 le savent mieux que quiconque. En attendant, il peut arriver que le rendement d’une année d’un bon élève trébuche par rapport à celui de ses petits camarades. Et là, on se pose la question : le fonds est-il encore au top ?
Avoir un gestionnaire, c’est suivre une personne qui fait des choix, qui a des convictions. Bien sûr, ces choix sont dictés par des considérations globales et par le travail d’une équipe d’analystes. Néanmoins, quels que soient les moyens techniques disponibles, une erreur de jugement peut arriver. Ce n’est pas grave, mais lorsqu’elle se répète plusieurs fois, cela donne un rendement annuel inférieur à celui du marché. Si une Sicav sort de son cadre, nous lançons un signal d’alarme. Si la défaillance se reproduit, nous plaçons la Sicav sous surveillance prolongée et nous pouvons écrire un article sur notre site. Si cela continue, nous pouvons aussi alerter l’ensemble de nos clients investis.
On pose alors parfois, a posteriori, la question de savoir pourquoi nous avons mis du temps à réagir. Tout simplement parce que les choix du gestionnaire (qui ne nous sont pas communiqués par téléphone tous les soirs) peuvent subitement se révéler porteurs. Un changement de cap est possible à tout moment et c’est donc le facteur temps qui va orienter nos doutes dans un sens ou dans l’autre.
Nous ne sommes pas les seuls à réfléchir sans précipitation. Les sociétés faîtières des Sicav concernées ont évidemment leur mot à dire. Car lorsque les clients commencent à désinvestir en masse, c’est que quelque chose se passe. Et parfois, il faut prendre le taureau par les cornes et carrément changer l’équipe de gestion.
Prenons quelques exemples (3)
1. Carmignac Patrimoine
Ce fonds phare de la célèbre maison française a été pendant des années un paquebot naviguant en eaux tranquilles, offrant un excellent rendement. Mais à partir de 2020-2021, les choses ont changé.
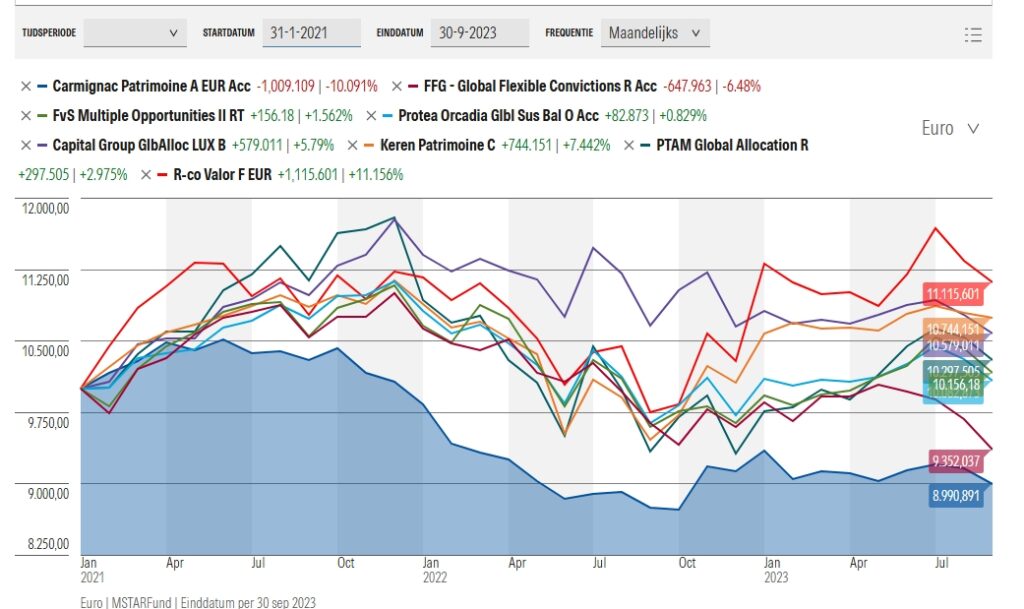
Passant de 30 à 9 milliards d’encours (c’est-à-dire de fonds confiés en gestion), la maison mère a modifié la donne et le gestionnaire historique a fait place à l’équipe actuelle en octobre 2023. Nous avions mis ce fonds sous surveillance en 2021 et émis des réserves en 2022. Pourquoi ne les avons-nous pas levées fin 2023 ? Tout simplement parce que chat échaudé craint l’eau froide et que la nouvelle équipe devait faire ses preuves.
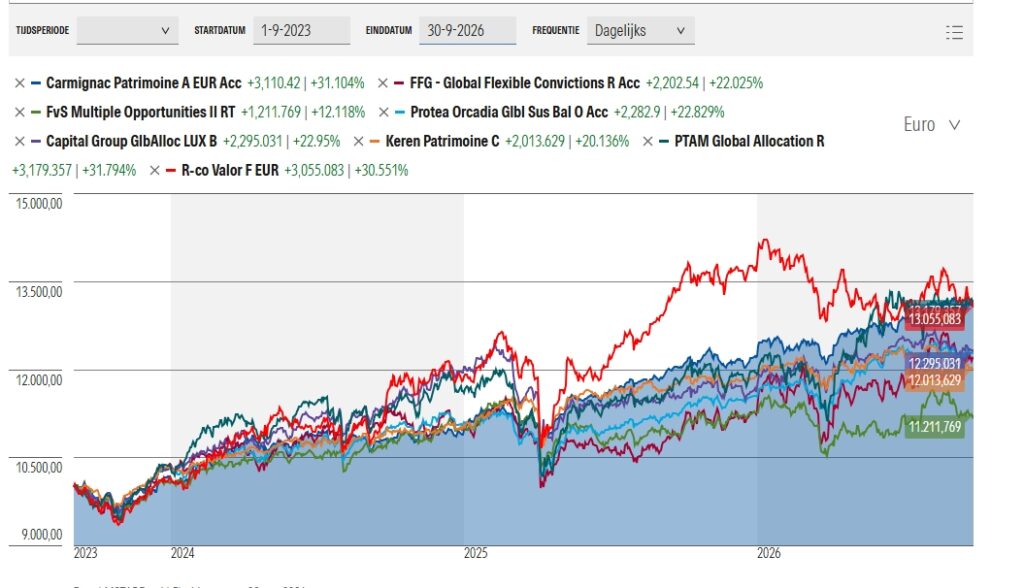
Aujourd’hui, après trois ans de bons services, on peut dire que le pari est relevé. Certes, on ne vendra pas la peau de l’ours et nous restons attentifs, mais il faut pouvoir reconnaître quand les choses vont bien, et c’est le cas. Ne nous plaignons pas.
2. Flossbach von Storch – Multiple Opportunities II
On pourrait presque faire un copier-coller de Carmignac, en modifiant toutefois quelques données. Ici, c’est depuis 2025 que le paquebot allemand traîne la patte (ligne verte ci-dessous). Il est sous surveillance rapprochée chez Ligne Bleue.
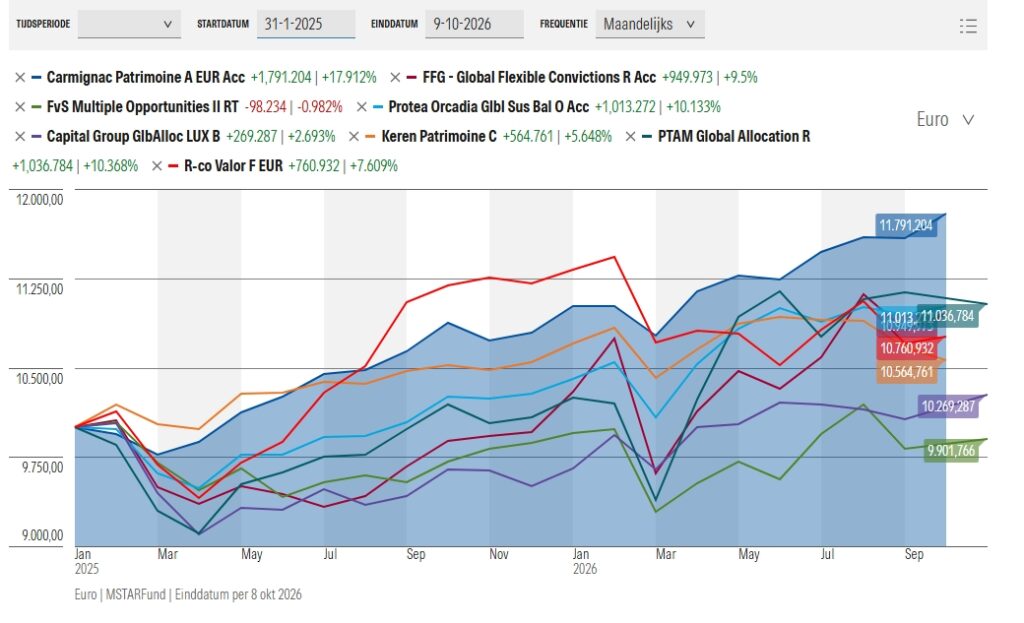
Nous sommes d’accord avec le gestionnaire concernant une vision à long terme, mais si les contre-performances persistent, on a quand même du souci à se faire. Deux différences nous semblent devoir être relevées par rapport au marché. En matière de communication, tout d’abord, la maison n’évite pas le sujet qui fâche et continue d’être présente auprès de ses investisseurs ; nous en sommes témoins, et nous apprécions ce positionnement qui ne recule pas devant la difficulté. Au niveau du gestionnaire, ensuite, il n’y a pas de changement. C’est un choix, et l’avenir dira s’il aura été porteur.
3. R-Valor
Dans le genre transatlantique, voilà un fonds qui n’a pas à rougir de ses prestations passées. Sur dix ans, ce grand garçon surclasse tout le monde. Certes, certaines configurations de gestion ne peuvent pas tout à fait être comparées entre elles, mais tout de même.

Alors, ce n’est pas pour rien que le rendement « offert » depuis le 1er janvier 2026 étonne, voire déçoit. Un redressement constaté en juillet-août n’a pas eu la permanence escomptée.
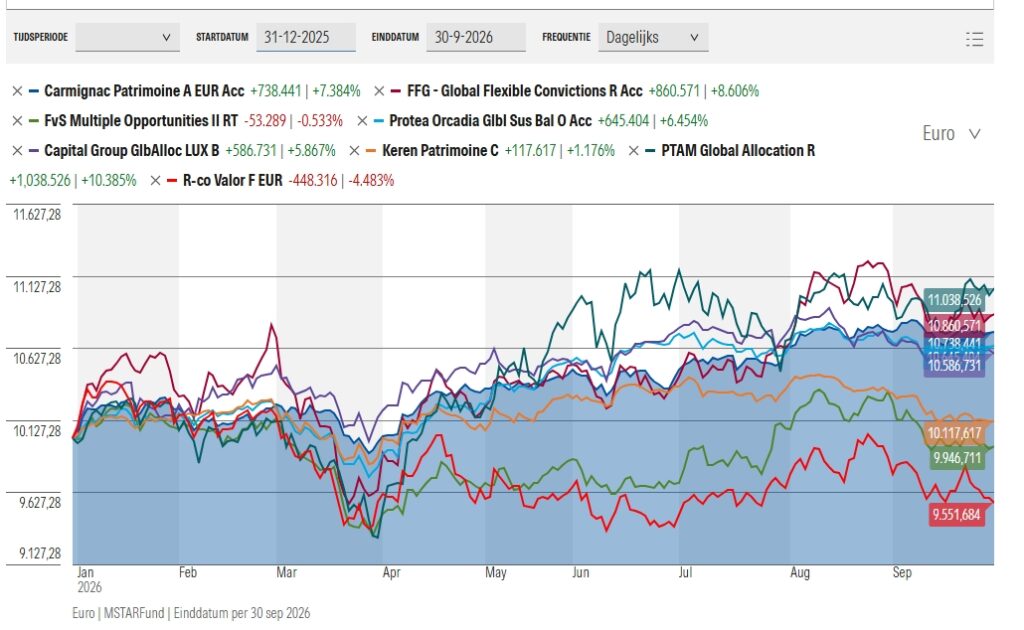
Sans doute est-il trop tôt pour se positionner, et il est plus que probable que le constat au 31 décembre sera « une année sans ». Cela arrive et, si nous tenons le fonds à l’œil, nous gardons notre confiance dans le gestionnaire, qui n’est pas un imbécile. Certains voient même dans le manque de tonus actuel une opportunité de rentrer gentiment dans le fonds. Si cela reste un pari, il peut être porteur à terme. Chacun se fera son opinion.
4. Global Flexible
Bien que ce fonds soit en cours de redressement et ne nécessite plus d’intervention parce qu’il est trop tard, nous le citons ici pour son parcours. Après deux à trois années de galère où nous avions alerté nos clients d’un problème… de fond, le promoteur Funds For Good a décidé de passer à la vitesse supérieure. Le gérant, qui disait que le marché ne lui donnait pas raison, a été remplacé par Fischer Investments à la fin de 2025. Le temps de reprendre les choses en main, nos amis ont su redresser la barre et même déjà faire apparaître un potentiel certain.
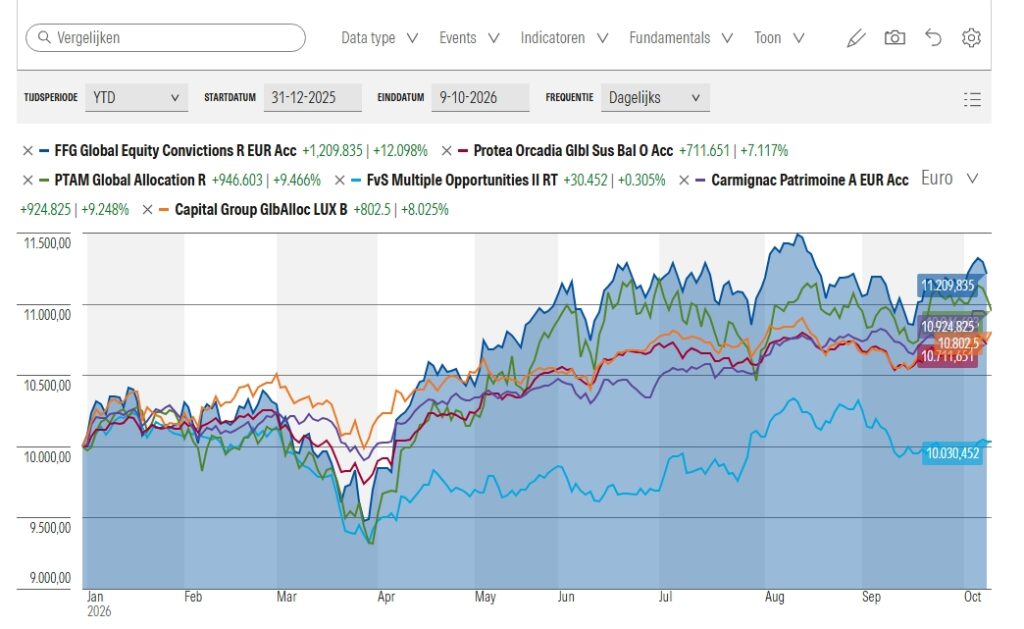
Contrairement à Carmignac, où la reprise est plus ancienne, on doit encore ici laisser le temps au temps, tout en reconnaissant une attitude positive dont on ne peut que se réjouir.
Conclusion
Bref, ces différents exemples montrent qu’investir en Sicav n’est pas toujours un chemin tranquille (ce que nous n’avons jamais affirmé) et qu’il y a des accrocs. Mais ils montrent aussi que votre courtier veille (sans être infaillible, loin de là !) et que faire un point annuel n’est jamais une bêtise. On pourra alors adapter le patrimoine au marché, sans faire de grands écarts, compte tenu des positions à long terme, mais en pensant au bien-être général des avoirs. Ce n’est pas parce qu’il faut remplacer les plaquettes de frein que vous changez de voiture. Il en va de même pour votre portefeuille.
Notes
(1) Bien que principale, la notion de conseil n’est pas automatique et peut être limitée, voire inexistante, selon le type de produit souscrit. Voyez notre Livre blanc pour plus d’informations.
(2) Nous signalons par là que nous ne gérons le patrimoine d’un client. Nous en établissons l’équilibre et il appartient au détenteur de le suivre. Par contre, nous sommes réactifs dans la mesure où nous réagissons aux demandes et interrogations des clients, notamment par des pointages de situation annuels.
(3) © Morningstar 10/10/2026.
————————-
 Ligne Bleue